Primeiro imóvel planejado
Para quem pode aguardar a contemplação e prefere uma parcela sem juros de financiamento a pagar caro pela pressa.
Simulação rápida
Parcela estimada
/mês
Detalhamento completo e comparação entre as administradoras: receba no seu WhatsApp.
Simulação ilustrativa com taxa de administração total de referência de (incluindo fundo de reserva), sem seguro e sem reajuste anual da carta. Condições finais conforme o grupo e a administradora.
Administradoras parceiras
Assista
Luciana Fontinhas explica como analisamos os grupos e montamos o plano de lance.
O que você pode adquirir ou construir
Você define o valor do bem e a parcela adequada ao seu planejamento. Contemplado, compra à vista, com o poder de negociação de quem paga na hora.
Adquira imóveis para renda sem pagar juros e construa patrimônio com disciplina.
Casa ou apartamento, para sair do aluguel com planejamento. O FGTS pode compor o lance, conforme as regras.
Compre o terreno e construa do seu jeito, ou reforme o imóvel que já tem.
Sala, loja ou galpão para a sua empresa deixar de pagar aluguel.
Situações que atendemos
Para quem pode aguardar a contemplação e prefere uma parcela sem juros de financiamento a pagar caro pela pressa.
A carta de crédito pode ser usada para comprar o terreno e depois construir, dentro das regras de cada administradora.
Investidores usam o consórcio para adquirir imóveis de aluguel e ampliar o patrimônio de forma planejada.
Como funciona
Definimos o valor do bem, o prazo em que você quer o bem e o recurso disponível para lance.
Comparamos os grupos das administradoras parceiras pelo histórico de lances e contemplações.
Acompanhamos as assembleias e indicamos quando e quanto ofertar para antecipar a sua vez.
Com a carta liberada, você compra o bem à vista e negocia como quem paga na hora.
Compare
| Consórcio | Financiamento | |
|---|---|---|
| Juros | Uma pequena taxa de administração diluída nas parcelas, do começo ao fim do contrato | Juros de até 1,5% ao mês sobre o valor financiado |
| Entrada | Além de não pagar juros, você contrata o crédito sem necessidade de entrada imediata | Sempre é exigida uma entrada, conforme a política do banco e o imóvel negociado |
| Custo Efetivo Total | O consórcio tem o menor custo do mercado | Muito maior, devido aos juros previstos em contrato |
| Ideal para quem… | Pretende se planejar e comprar um imóvel sem pagar juros | Precisa ou quer comprar o imóvel de imediato |
Por que a Fontinhas
Grupo escolhido pelo histórico
Analisamos o histórico de lances de cada grupo antes de indicar onde você deve entrar.
Plano de lance personalizado
Quando e quanto ofertar, incluindo lance embutido e uso do FGTS quando permitido.
Um especialista dedicado
A mesma pessoa acompanha as assembleias e te orienta até a compra do bem.
Quem vai cuidar do seu plano
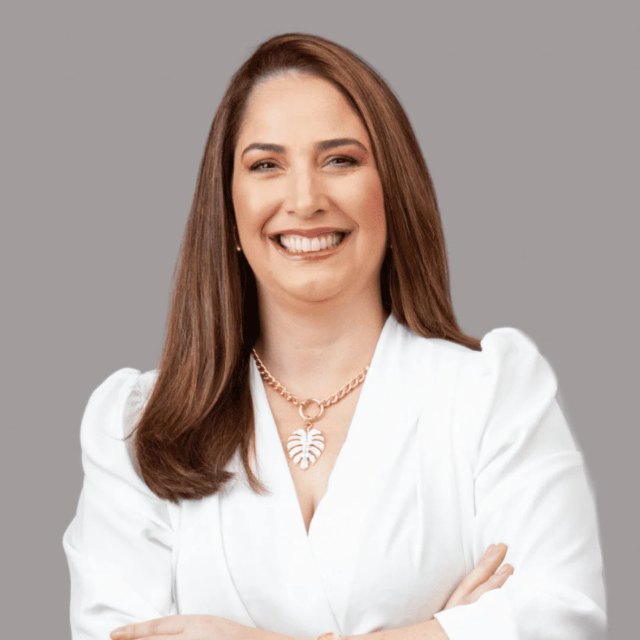
Luciana Fontinhas
Fundadora · Especialista em consórcio imobiliário
À frente da Fontinhas há 13 anos, orienta a escolha da carta, do grupo e da estratégia de lances, e acompanha você até a contemplação e a compra do imóvel.
O consórcio é para você que
A diferença na prática
Dúvidas frequentes
A contemplação acontece em dois cenários: por sorteio e através da oferta de um lance. A cada assembleia é analisado o fluxo de caixa do grupo e os percentuais de cada lance ofertado, para que assim seja definido o número de contemplações naquele mês. Para as contemplações por sorteio, é usado como referência o número da Loteria Federal. Tudo isso com regras definidas e auditadas pelo Banco Central do Brasil.
A Fontinhas Assessoria tem uma equipe preparada para atendê-lo e direcioná-lo para a melhor opção, conforme a sua necessidade e o seu projeto. Estamos sempre em busca de alocar e direcionar o seu crédito para o melhor cenário, buscando otimizar e diminuir o tempo de contemplação, respeitando as particularidades do cliente e da administradora.
No consórcio, o lance é uma oferta em dinheiro que você faz à administradora para antecipar a contemplação da sua carta de crédito, sem precisar esperar apenas pelos sorteios mensais. Principais tipos de lance:
No consórcio de imóvel, sim: o FGTS pode ser usado para lance, para complementar a carta ou amortizar o saldo, seguindo as regras do fundo.
Sim. A carta e as parcelas são reajustadas uma vez por ano por um índice definido em contrato, para manter o poder de compra do bem.