Primeiro imóvel com FGTS
Usamos o FGTS na entrada ou para amortizar o saldo, quando o seu perfil e o imóvel se enquadram nas regras.
Simulação rápida
Entrada mínima para este imóvel:
/mês
Detalhamento completo e comparação entre os bancos: receba no seu WhatsApp.
Simulação ilustrativa com taxa de referência de a.a., sem TR, seguros e tarifas. A renda sugerida considera parcela de até 30% da renda. Condições finais conforme o banco e a análise de crédito.
Bancos parceiros
Assista
Luciana Fontinhas explica entrada, FGTS, SAC ou Price e o que muda de um banco para outro.
Modalidades
Primeiro imóvel, troca, construção ou um contrato que já existe: encontramos a linha de crédito que se encaixa no seu perfil.
Já tem financiamento? Levar o contrato para um banco com taxa menor pode representar uma economia relevante. Ex.: reduzir 1 ponto percentual ao ano num saldo de R$ 300 mil, com 20 anos pela frente, significa cerca de R$ 44 mil a menos no total pago.
Casa ou apartamento pronto, residencial ou comercial.
Garanta a unidade no lançamento e financie o saldo direto com o banco.
Financie o terreno e a obra juntos e construa do seu jeito.
Situações que atendemos
Usamos o FGTS na entrada ou para amortizar o saldo, quando o seu perfil e o imóvel se enquadram nas regras.
Comprovar renda sem holerite exige o dossiê certo. Organizamos a documentação para o banco enxergar a sua real capacidade.
Quem já tem contrato compara a taxa atual com a de outros bancos e leva o saldo para onde a condição é melhor.
Como funciona
Comparamos os bancos e aprovamos o seu crédito antes mesmo de você fechar o imóvel.
Com o imóvel escolhido, o banco envia um engenheiro para a vistoria e a avaliação.
Reunimos e conferimos a documentação do comprador, do vendedor e do imóvel.
Você assina o contrato, ele é registrado em cartório e as chaves são suas.
Por que a Fontinhas
Os principais bancos comparados de uma vez
Uma única conversa e você vê as propostas lado a lado, com o custo total de cada uma.
Dossiê pronto antes de chegar ao banco
Montamos e conferimos a documentação para evitar exigências e atrasos.
Experiência com renda de autônomos e empresários
Sabemos quais bancos aceitam melhor cada forma de comprovação e como apresentá-la.
Quem vai cuidar do seu caso
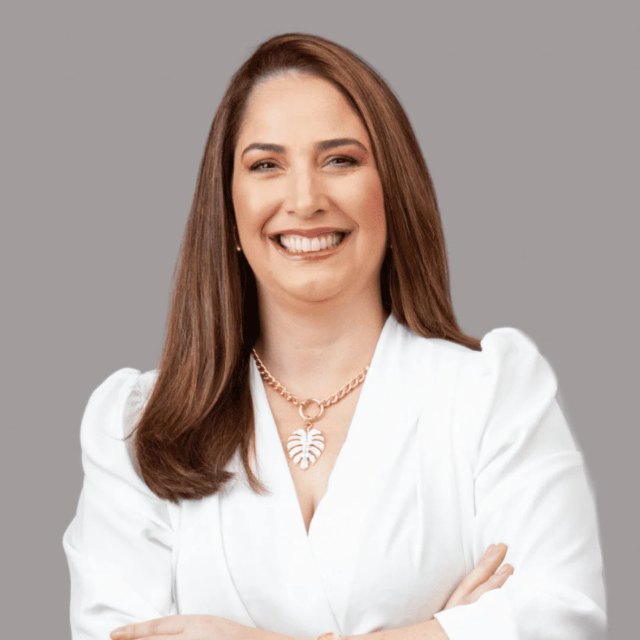
Luciana Fontinhas
Fundadora · Especialista em financiamento imobiliário
À frente da Fontinhas há 13 anos, compara as propostas dos bancos parceiros, organiza a documentação e acompanha cada etapa até a assinatura do contrato.
O que você vai precisar
Dúvidas frequentes
Sim. Pró-labore, distribuição de lucros, extratos e declaração de imposto de renda podem compor a renda, e cada banco aceita essas comprovações de um jeito. Indicamos onde o seu perfil é melhor aceito e como apresentar a documentação.
Porque você compara vários bancos de uma vez, chega com a documentação conferida e tem um especialista acompanhando cada etapa. Na prática, mais poder de negociação e menos risco de exigências e atrasos.
Em geral, os bancos financiam até 80% do valor do imóvel, então a entrada costuma ser de 20%. Isso varia por banco, tipo de imóvel e programa habitacional.
Sim, para compor a entrada, amortizar o saldo ou abater parcelas, desde que você e o imóvel atendam às regras do fundo. Verificamos isso na análise.
No SAC as parcelas começam maiores e diminuem com o tempo, e o custo total tende a ser menor. Na Price as parcelas são fixas, mais leves no início, mas o total pago é maior.
A maioria dos bancos limita a parcela a cerca de 30% da renda bruta familiar. Dá para somar a renda de cônjuge ou familiares para aumentar o valor aprovado.
Sim: ITBI, registro em cartório e a taxa de avaliação do imóvel. Incluímos esses custos no planejamento, para que nada apareça de surpresa na assinatura.